


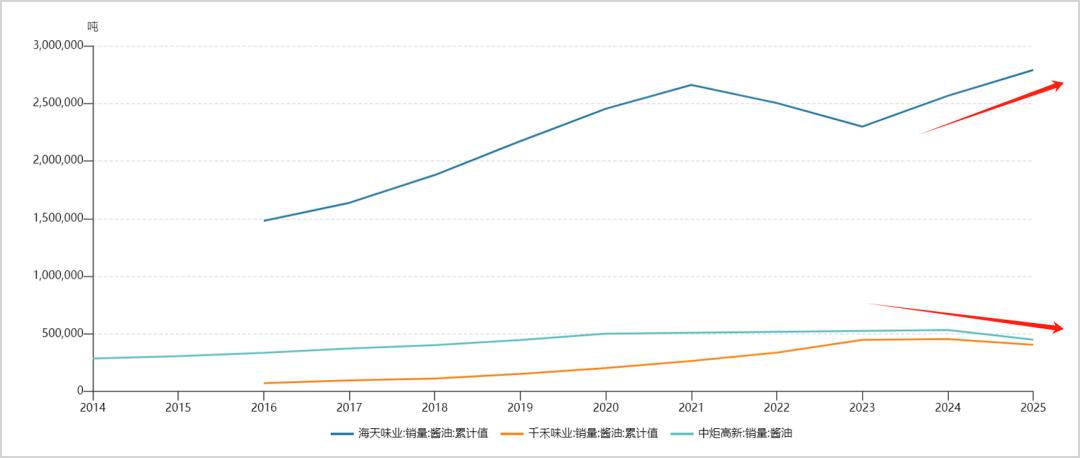
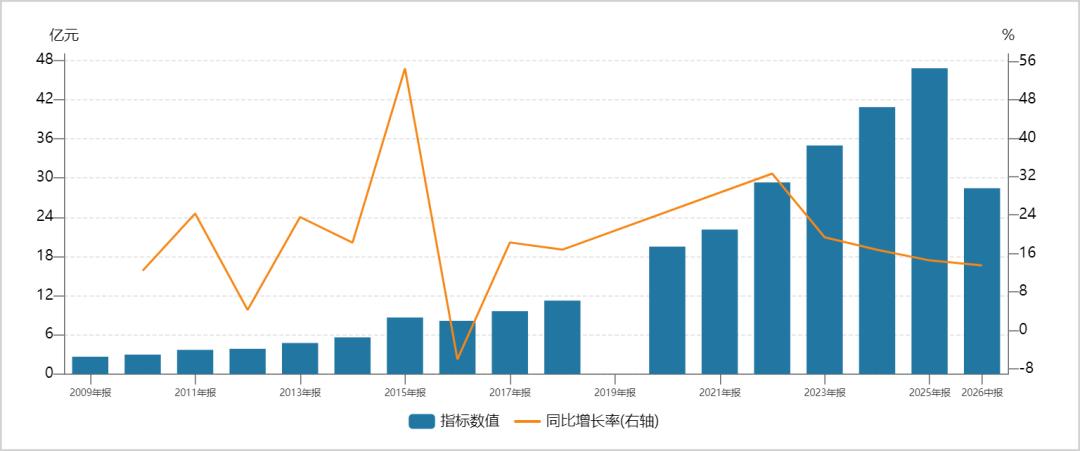
8月26日,海天味业披露半年报,二季度业绩同比增速略有放缓,本钱市场揪住这一点,用下跌表达立场。但拉长时间看,有焦点合作壁垒的消费龙头往往是杀不死的,市场也常常由于短视或此前过度悲不雅而从头修复订价。本年上半年,海天味业营收161。46亿元,同比增加约6%,归母净利润41。9亿元,同比增加约7%。拆分单看二季度,营收、归母净利润同比增速放缓至2。9%、2。2%。酱油、蚝油、调味酱同步回落至低个位数增加。不外,以薄盐、无机为代表的健康系列产物,上半年同比大增27%,成为三大焦点品类中的一抹亮色。此外,食醋、料酒等其他品类收入28。44亿元,同比增加13。5%。占比总营收17。6%的非焦点品类营业,却贡献了上半年近四成的营收增量,看以上焦点运营数据,能够得出一个显而易见的结论:海天第二季度业绩全体表示确实正在降速。市场中更有声音称,海天增加天花板又呈现了。对此,更需沉着地去思虑海天降速背后的缘由。正在市值察看看来,一个是宏不雅需求层面带来的影响,另一个是本身运营上碰到一些挫折。本年以来,社零消费持续疲软,5月增速以至下探至-0。6%。正在此宏不雅布景下,必选消费代表伊利股份上半年利润下滑超两成,可选消费代表贵州茅台稀有呈现半年度下滑。若把海天放进以上维度看,上半年或二季度的运营表示并不差。当前,本钱市场线性外推,认为消费很难复兴来。然而,不管从海外发财国度汗青,仍是从国内多年演绎节拍看,消费一直没有逃脱周期魔咒——下行周期之后,终会送来上行周期,分歧的只是每段周期长度分歧。以史为鉴,贵州茅台做为消费股最大标杆,也已经历过2008-2009年、2013-2015年、2018年的期,但究竟仍是了上行苏醒周期。海天也一样。当前面对宏不雅需求疲弱、餐饮端运营压力,会给海天运营带来一些挑和,但根基盘以及运营合作力并没有坍塌。仅凭宏不雅下行周期中单季度业绩放缓,便极为悲不雅地对待海天的增加潜力,是不的。另一方面,海天二季度业绩降速也有公司本身的客不雅要素。一是PET、运费等成本上涨,导致二季度毛利率同比小幅下滑0。39%至39。82%,必然程度上影响了利润表示。二是海天H股上市募集到约百亿港币,但因人平易近币升值较快,以致于二季度发生的汇兑丧失同比添加了1。4亿元,导致财政费用率回到0。2%上方(过去均正在0下方),进而拖累净利率以及利润增速表示。良多时候,只看一个季度的业绩表示来判断企业的成长性,几多有些只见树木、不见丛林,容易发生误判。一个最典型的例子是,2018年第三季度,茅台归母净利润增速为2。7%,彼时市场有良多声音判断茅台增加见顶了,反映正在股价上两天最大跌幅高达17%。殊不知,那时倒是茅台业绩、股价反转的起点。对于海天也一样,把时间维度拉长,看业绩增加大趋向,会愈加清晰一些。现实上,海天正在2022、2023年利润下滑后,自2024年起已持续两年实现双位数增加。特别是2025年,营收、利润、运营勾当净现金流等环节目标均创下汗青新高。盈利能力也正在持续修复。2023年至本年上半年,公司毛利率从34。7%一上升至41%,净利率则从23%升至26%。而期间食物饮料赛道大都企业盈利能力其实是承压下行的。这背后既有大豆、包材、白糖等原材料成本全体回落的盈利,也得益于公司正在发酵手艺、菌种选育、环节设备和检测工艺等范畴的冲破,叠加极致供应链取内部办理效能的提拔,制形成本不竭取同业拉开差距。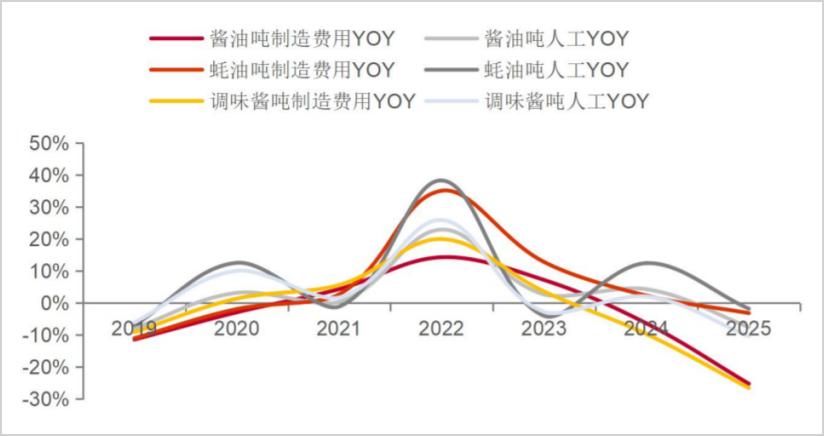 海天业绩连结全体苏醒趋向,但估值、股价没有获得相对应的合理修复。正在市值察看看来,最焦点逻辑正在于市场对海天所处赛道的全体悲不雅了本身α的改善,而且科技气概的持续抱团,愈加剧了这一场合排场。2025年,海天进行了三次分红,金额为79。5亿元,分红比率为113%,超此前规划许诺的80%。现实上,海天2014年上市以来已累计分红近400亿元,分红规模及持续分红记实正在A股全市场也属凤毛麟角。6月22日,海天推出A+H同步回购:A股拟回购10-20亿元、超七成用于登记;H股拟寻求不跨越5亿港元回购授权。如斯大手笔,正在海天运营汗青上并不多见。面临短期业绩增速放缓、股价低迷,本钱市场对海天业绩根基盘发生了不小疑虑。但若跳出短期视角,沉着审视酱油营业量取价,可能会有纷歧样的见地。正在市值察看看来,酱油销量放量、市占率走升该当是将来拉动海天根基盘的焦点动力之一。以史为鉴,2016-2025年,海天酱油发卖量从148万吨提拔至279万吨,十年间全体向上,半途虽有两年因舆情风浪呈现过短暂挫折。2024年,海天酱油正在国内的市占率为13。2%,位列第一,2025年份额持续上升,而同期千禾味业、中炬高新均呈现同比下滑态势。从这一变化看,海天将来提高市场份额,既能够来历于小企业,也能够来历于中大型企业。
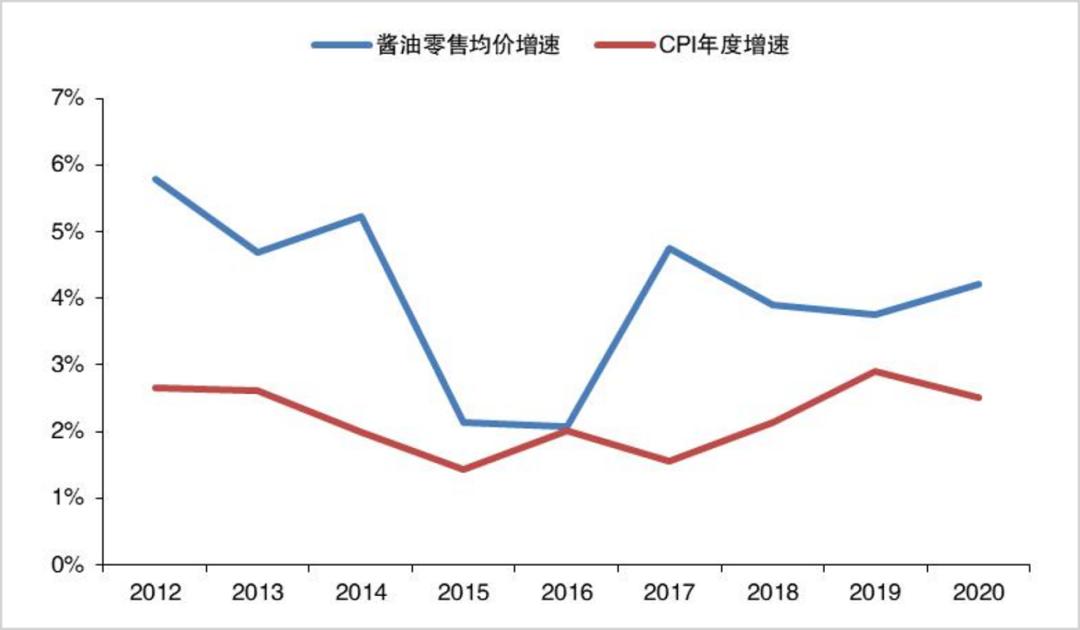
 外部行业层面,酱油、食醋等新国标连续落地,环保、质检、发酵工艺门槛同步抬高,缺乏合规能力的中小厂商或退出,行业份额将向头部集中。据调味品协会数据,中国调味品正在业存续企业数目从2022年的40。4万家大幅下降至2025年的33。7万家。取此同时,受运营门槛提拔及弱需求影响,行业新参取者也大幅锐减。2020-2025年,新注册企业从9万家降至1。2万家,降幅超八成。此外,餐饮行业连锁化率加快提拔,从2021年的18%大幅升至本年上半年的29。5%。而连锁餐饮对风味尺度化、批次不变性、食物平安等会有更高要求,只要头部企业才能不变衔接。当然,只要海天本身合作力够强,才能吃下退场者留下的蛋糕。接下来,海天想要全面提价,最好的脚本是有宏不雅需求回暖做为支持,具体表现正在CPI进入上行周期。2012至2020年,中国酱油零售均价增速较着高于CPI增速,但比来五年CPI处于下行周期(大都时候处正在-0。8%至0。8%之间),酱油均价则没有继续大幅上升。
 从大周期看,国内CPI往往有四至五年的运转节拍,例如2012岁尾至2017岁首年月、2017岁首年月至2021岁首年月、2021岁首年月至今。从2025年下半年起头,监管层已通过多财产“反内卷”等体例勤奋修复CPI中枢,当前猪肉、交通、通信等范畴已有跌价动做或积极信号。将来CPI大要率将进入震动上行周期,海天做为具有行业订价权的龙头,届时全面提价也将水到渠成。当然,宏不雅需求不共同,海天该当也有自动权。当前,公司已正在健康、无机、老字号等高端产物线有所起色,只需占比越来越高,便可间接提拔全体酱油吨价。此外,海天酱油均价远低于千禾味业、中炬高新等敌手,将来也可考虑择机、适度缩减其价差,不会影响产物合作力,同时还能够带来营业增加。虽然海天自2021年后再未进行过全面提价,但提价根本取动能正正在蓄积,这将是将来提振业绩和盈利能力的潜正在利器。本年上半年,食醋、料酒、复合调味料等品类占营收比例为17。6%(2018年仅6。6%),已超越蚝油或调味酱,第二增加曲线曾经。
 食醋范畴,市场规模超220亿元,行业正从调味醋向功能性、多样化需求演化。海天推出陈醋、米醋、苹果醋等产物矩阵,把握行业需求变化契机,份额已跻身行业第二,仅次于恒顺醋业。料酒范畴,该品类具备普遍的去腥增鲜合用性,以及更小的区域差同化,更易集中市场份额。当前,海天已牢牢坐稳行业第一,将来无望持续高于行业增速提拔份额。复调范畴,海天为B端企业供给一坐式调味品方案,C端则推出凉拌汁、海鲜捞汁等产物,将来或呈现亿元级大单品。为了衔接潜正在增量,海天正在嘉兴、武汉的醋酒正加快推进,为放量储蓄充脚产能。2025年6月,海天登岸港股,募资约百亿港元,此中20%专项投向海外市场。冲破口选正在东南亚——全球增速最快的调味品市场,华人浩繁、消费根本深挚。欧洲同样是必争之地,其市场规模超5000亿元,为全球第二大调味品市场。目前,海天正加快推进海外结构。产物端,按国别改良口胃、调整包拆,适配分歧饮食场景。产能端,印尼雅加达工场已投产,其他市场则处于扶植或调研规划之中。此外,海天上半年正在韩国、新加坡、美国和马来西亚稠密设立了四家全资子公司,海外发卖团队取渠道收集的搭建也正在同步推进。然而,不得不认可的是,中国调味品出海远比家电、汽车等尺度化产物更难,律例、饮食口胃、消费习惯差别庞大,想要扎根并不容易。而且,当前日式酱油品牌凭仗先发劣势,正在欧美支流市场占领绝对份额取品牌(龟甲万市占率57%,西欧高端酱油市占率近30%),且具备渠道壁垒。但海天未必没无机会。目前,中国食物出海已有不少成功案例。安琪酵母刚出海时,曾面对国际巨头渠道壁垒、品牌弱势等方方面面的困局。但比来五年,安琪酵母正在海外市场加快攻城略地,全球市占率已提拔至20%以上,大有赶超法国乐斯福(全球市占率第一)的趋向。短短几年,安琪能够摇身一变全球酵母巨头,海天是不是也无机会成为全球调味品巨头?现实上,不少券商对海天的出海比力乐不雅。据广发证券预测,中期维度看,若东南亚产能、渠道取当地化产物逐步成熟,海外收入占比无望提拔至10%至15%。持久看,若欧洲和更多区域完成复制,海外营业将成为打开估值天花板的另一条成长曲线。总体来看,海天的成长性不止于酱油。正在国内,可用多品类和健康趋向产物挖掘存量市场布局性机遇。正在海外,可用安琪、美的的出海方挑和日式酱油的全球款式。两条曲线一近一远,形成了海天“后酱油时代”的成长叙事。而对于这些将来可持续的成长点,本钱市场却有些短视或视而不见,但相信时间会证明一切。本文涉及相关上市公司的内容,为做者根据上市公司按照其权利公开披露的消息(包罗但不限于姑且通知布告、按期演讲和互动平台等)做出的小我阐发取判断;文中的消息或看法不形成任何投资或其他贸易,市值察看不合错误因采纳本文而发生的任何步履承担任何义务。

官方微信
微信扫一扫


